Cómo Leer el Resumen de Beneficios de tu Plan de ACA
Por Cesar Rincon · 6 min de lectura
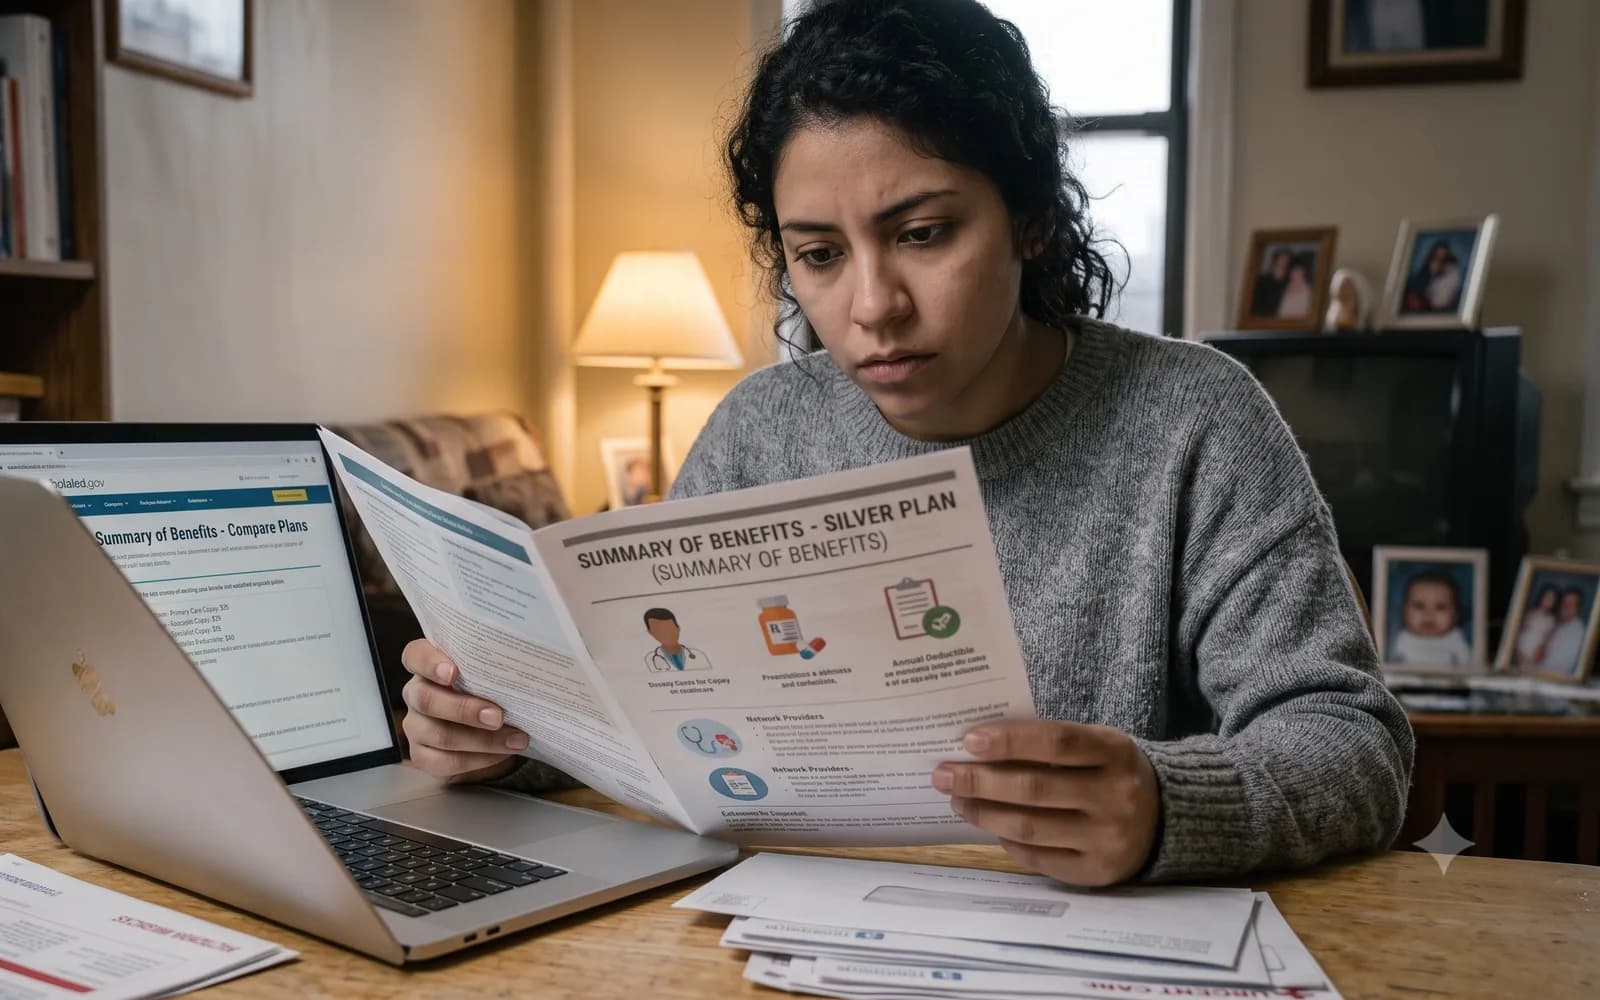
Todo plan de ACA viene con un documento estandarizado llamado Resumen de Beneficios y Cobertura, y aunque puede tener varias páginas, realmente solo necesitas concentrarte en cinco secciones para entender qué cubre un plan y cuánto te va a costar: la prima, el deducible, la estructura de copago/coseguro, el máximo de gastos de bolsillo, y la red de proveedores. Todo lo demás en el documento es información útil, pero esos cinco datos cuentan la mayor parte de la historia.
Empieza con la prima, que es la cantidad fija que pagas cada mes solo por tener el plan, la uses o no. Es el número que la mayoría compara primero, pero es solo una parte del costo real — un plan con una prima más baja no es automáticamente más barato una vez que realmente necesitas atención médica.
Luego revisa el deducible — la cantidad que eres responsable de pagar de tu bolsillo antes de que tu plan empiece a cubrir la mayoría de los servicios. Muchos planes de ACA cubren ciertos cuidados preventivos, como chequeos anuales y exámenes de detección, antes de que hayas alcanzado el deducible, así que vale la pena revisar esa sección específica en lugar de asumir que nada está cubierto hasta cumplir el deducible.
La sección de copago y coseguro es donde ocurre mucha confusión, pero la diferencia es simple una vez que la ves explicada: un copago es una cantidad fija y predecible que pagas por un tipo específico de consulta, como una cita de médico de cabecera, sin importar cuánto cueste realmente esa visita. El coseguro, en cambio, es un porcentaje de la cuenta del cual eres responsable después de cumplir tu deducible — así que lo que realmente debes depende de qué tan costoso resulte ser ese servicio en particular.
El máximo de gastos de bolsillo es posiblemente el número más importante de todo el documento, y el que la gente más se salta. Es el límite absoluto de lo que pagarás en un año determinado por atención cubierta — una vez que lo alcanzas, el plan cubre el 100% de los costos cubiertos adicionales por el resto del año. Este es el número que te protege en un año realmente difícil, como un diagnóstico serio o una cirugía mayor.
La sección de red de proveedores te indica si el plan es un HMO, PPO u otra estructura, lo cual afecta si necesitas una referencia para ver a un especialista y cuánto más pagarías por atención fuera de la red. Esta sección importa tanto como los números de costo — un plan que se ve accesible en papel no es una buena opción si tus médicos habituales no están en su red.
Una parte poco usada del Resumen de Beneficios es la sección de 'ejemplos de cobertura', que muestra lo que costaría un plan en un par de escenarios comunes, como tener un bebé o manejar una condición crónica como la diabetes. Como usa el mismo escenario en todos los planes, es una de las formas más útiles de comparar el costo real entre dos planes lado a lado, en lugar de solo comparar primas.
Como las cantidades específicas y los detalles de cobertura en un Resumen de Beneficios están ligados a un plan y un año de plan en particular, siempre revisa el documento actual del plan exacto que estás considerando, en lugar de guiarte por una copia de un año anterior o de un plan que tenías antes — el formato está estandarizado, pero los números no son iguales de un plan a otro ni de un año a otro.
¿Tienes preguntas sobre tu situación específica?
Habla con Cesar →